모든 위대한 기술 혁명은 두 가지를 만들어낸다: 새로운 산업과 새로운 부(富)다. 투자자들이 때로 간과하는 것은 바로 이 두 번째다.
산업혁명은 Carnegie와 Rockefeller를 탄생시켰다. 개인용 컴퓨터는 Bill Gates와 Steve Jobs 같은 기술 기업가 세대를 만들어냈다. 인터넷은 Microsoft, Amazon, Google 같은 기업의 창업자, 직원, 초기 투자자들에게 막대한 부를 안겨주었다. 보다 최근에는 Bitcoin과 암호화폐가 또 다른, 더 젊은 백만장자 집단을 탄생시켰다.
이제 인공지능이 훨씬 더 큰 규모로 이를 실현할 수 있다.
AI를 둘러싼 투자 논의의 상당 부분은 당연하게도 직접적인 수혜자들에게 집중된다: 반도체 제조업체, 데이터 센터, 전력 수요, 그리고 새롭게 부상하는 AI 애플리케이션 세대가 그것이다. 그러나 이와 병행하여 또 다른 강력한 경제적 힘이 형성되고 있을 가능성이 있다: AI가 창출하는 모든 부는 어디로 흘러가는가?
역사는 새로운 부가 좀처럼 잠들어 있지 않는다는 것을 보여준다. Silicon Valley 자체가 그 효과를 잘 보여준다. 성공한 기술 기업들은 단순히 창업자들을 부유하게 만드는 데 그치지 않았다. 초기 직원과 투자자들은 스스로 엔젤 투자자, 벤처 캐피털리스트, 기업가가 되었다. 전문 지식, 인맥, 자본이 다음 세대 기업들로 순환되었다. 그 결과 한 세대의 성공한 기업들이 다음 세대의 자금 조달을 돕는 자기강화적 생태계가 형성되었다.
AI는 이 과정을 극적으로 가속화할 수 있다. 오늘날, 비교적 소수의 민간 AI 및 프론티어 기술 기업들이 이미 창업자, 직원, 초기 투자자들을 위해 막대한 부를 창출했다. 이 기업들이 성숙하고, 인수되거나 결국 공개 시장에 상장되면서, 그 부의 일부는 투자처를 찾는 유동 자본으로 전환된다.
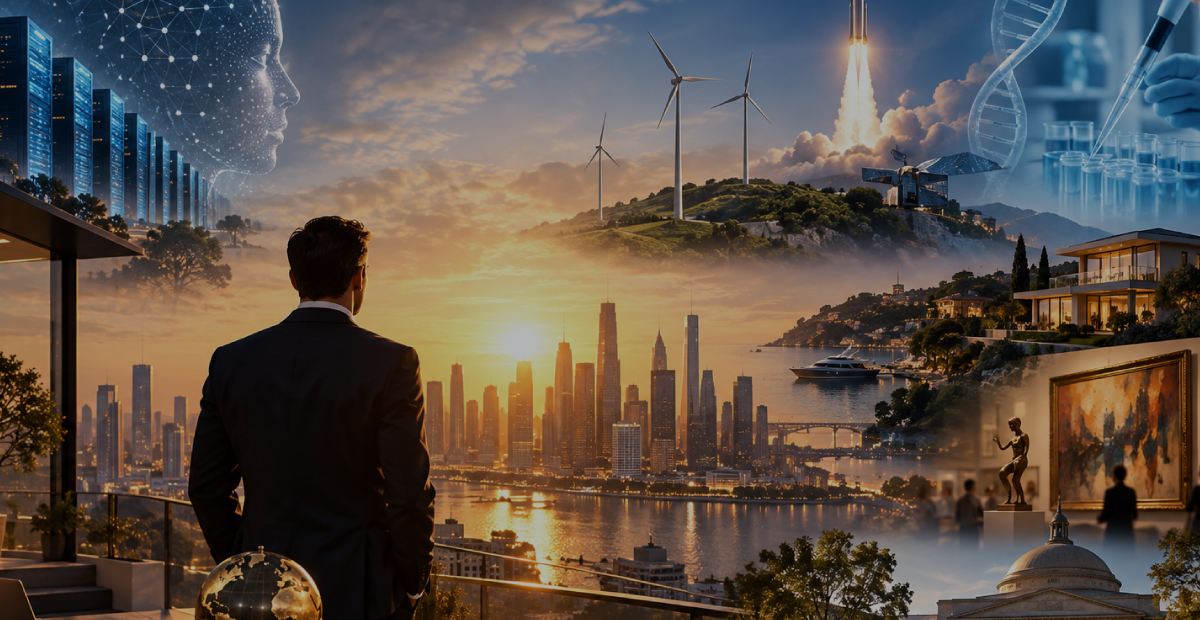
기회는 AI 그 자체를 훨씬 넘어선다. 새롭게 부를 쌓은 기업가들 중 일부는 엔젤 투자자가 되거나 벤처 펀드를 설립할 것이다. 또 다른 이들은 직접 회사를 창업할 것이다. 사실 이는 이미 일어나고 있다. 자본은 부동산, private equity, 인프라, 예술품, 공개 시장으로 흘러들 것이다. 자산관리사와 금융 어드바이저들은 새롭게 창출된 부를 관리하기 위해 경쟁할 것이다. 회계사, 변호사, 프라이빗 뱅크, 전문 투자 회사들이 이를 서비스하며 혜택을 누릴 것이다.
그리고 일부 자본은 전혀 다른 혁신 분야로 이동할 것이다. 우리는 이미 이러한 확장의 징후를 목격하고 있을지도 모른다: 벤처 투자자들이 에너지, 우주, 바이오테크놀로지를 비롯한 자본집약적 기술 등 야심 찬 분야로 점점 더 많은 자금을 투입하고 있다. 현재의 AI 붐은 다음 기술과 성장의 프론티어를 위한 씨앗을 뿌리고 있다.
또 다른 역사적 선례가 있다: 바로 자선 활동이다. Andrew Carnegie는 결국 자신의 재산 대부분을 기부하여 도서관, 대학교, 과학 기관들을 설립했다. John D. Rockefeller의 산업적 재산 역시 의학 연구, 교육, 공중 보건을 변화시킨 기관들을 설립하는 데 기여했다. 오늘날의 기술 억만장자들도 자신의 부를 과학 연구, 기후 기술, 헬스케어, 교육 등 다양한 자선 사업으로 점점 더 많이 돌릴 수 있다.
기술 붐이 최초의 발명을 훨씬 넘어서는 장기적인 결과를 낳을 수 있는 이유가 바로 여기에 있다. 부의 창출은 자본 형성을 낳고, 자본 형성은 또 다른 투자를 만들어낸다.
따라서 투자자들은 AI 투자 붐이 의미하는 바의 더 넓은 가능성을 고려해야 한다. AI가 향후 수십 년에 걸쳐 수조 달러의 새로운 부를 창출한다면, 그 기회는 단순히 어떤 AI 기업이 승자가 될지를 찾아내는 것에 그치지 않는다. 그 부의 창출이 경제, 비즈니스 기회, 그리고 차세대 신기술 투자에 어떤 의미를 갖는지 더 넓은 시각으로 생각해야 한다.
또한 승자들이 자신의 돈을 어디에 쓰고, 투자하며, 궁극적으로 어디에 기부하는지를 이해하는 것도 중요하다.
이 ‘두 번째 물결’의 자본은 이미 차세대 기업가, 산업, 투자 기회를 위한 자금 조달을 돕고 있으며, 그 중 일부는 인공지능과 전혀 무관할 수도 있다!
Disclaimer: The views expressed in this article are those of the author at the date of publication and not necessarily those of Dominion Capital Strategies Limited or its related companies. The content of this article is not intended as investment advice and will not be updated after publication. Images, video, quotations from literature and any such material which may be subject to copyright is reproduced in whole or in part in this article on the basis of Fair use as applied to news reporting and journalistic comment on events.